
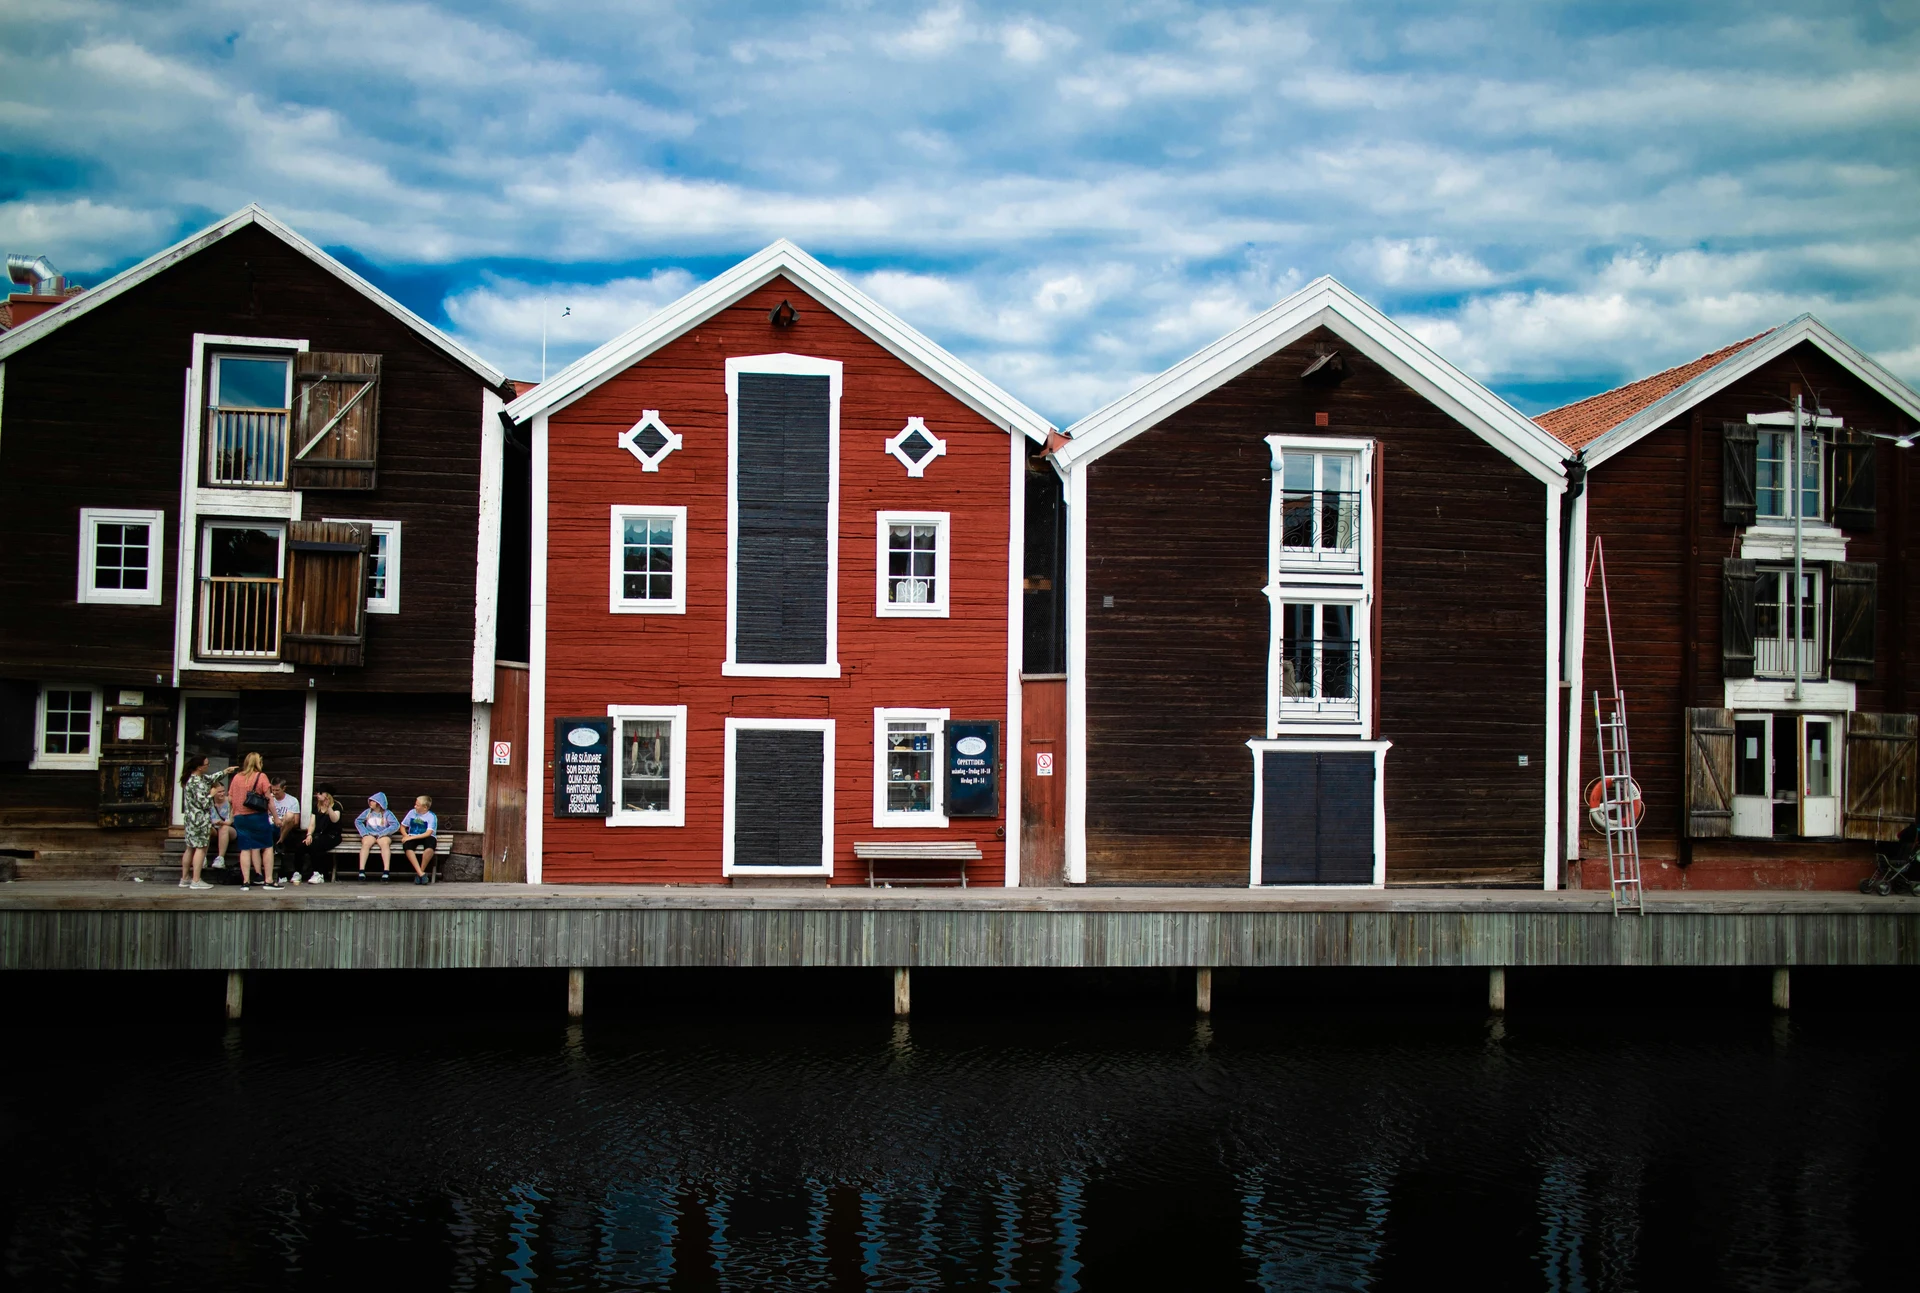
Met een marktaandeel van 17,4 procent bij nieuwbouwappartementen is houtbouw in Zweden stevig verankerd. De Zweedse houtbouwsector laat zien wat industriële productie kan opleveren, maar de nieuwste cijfers maken ook duidelijk dat opschaling niet vanzelf gaat. Wat kan Nederland daarvan leren?
Wie wil weten hoe houtbouw op grotere schaal kan functioneren, komt al snel uit in Zweden. Het land heeft een gevestigde houtverwerkende industrie, een sterke traditie in houten woningbouw en een netwerk van bedrijven dat woningen industrieel produceert. Houtbouw is er niet alleen een keuze voor vrijstaande woningen, maar ook een serieuze optie voor appartementencomplexen.
De cijfers uit Trähusbarometern 1/2026, een publicatie van de Zweedse brancheorganisatie Trä- och Möbelföretagen (TMF), geven een concreet beeld van die positie. Volgens de Zweedse statistiekdienst SCB heeft 17,4 procent van de nieuw gebouwde reguliere appartementen een houten draagconstructie. Beton blijft met 80,2 procent veruit het dominante constructiemateriaal. Andere materialen vertegenwoordigen ongeveer 2,5 procent.
Houtbouw heeft daarmee een betekenisvol aandeel in de Zweedse appartementenbouw. Tegelijkertijd laten de cijfers zien dat beton nog altijd de norm is voor het grootste deel van de markt.
Van eengezinswoning naar appartementencomplex
De Zweedse ervaring met houtbouw begint niet bij hoogbouw, maar bij de eengezinswoning. In de Zweedse markt voor eengezinswoningen hebben industrieel geproduceerde, montageklare houten huizen een marktaandeel van ongeveer 85 tot 90 procent, aldus TMF.
Die industriële basis is relevant. Prefabricage maakt het mogelijk om onderdelen onder gecontroleerde omstandigheden te produceren en vervolgens op de bouwplaats te monteren. Het ontwerp, de productie en de uitvoering kunnen daardoor nauwer op elkaar worden afgestemd.
Die manier van werken biedt ook aanknopingspunten voor de Nederlandse woningbouw, waar bouwtijd, arbeidsbeschikbaarheid en voorspelbare kwaliteit belangrijke aandachtspunten zijn. De Zweedse cijfers bewijzen niet dat houtbouw altijd goedkoper is, maar laten wel zien dat industriële houtbouw een substantieel onderdeel van een nationale woningbouwmarkt kan zijn.
De stap naar appartementen vraagt vervolgens om andere technische en organisatorische oplossingen. Denk aan constructieve veiligheid, brandwerendheid, akoestiek en vochtbeheersing. Dat hout ook in appartementencomplexen wordt toegepast, blijkt uit het landelijke marktaandeel van 17,4 procent.
Misschien vind je dit ook interessant
Ruim 2.300 appartementen geleverd
De markt voor houten appartementen liet in 2025 geen groei zien. Volgens de TMF-barometer werden dat jaar 2.339 appartementen in houten gebouwen geleverd. In 2024 waren dat er 2.365. De daling bedroeg daarmee ongeveer één procent.
Ook de orderinstroom liep terug. De aangesloten bedrijven rapporteerden in 2025 orders voor 3.435 appartementen, tegenover 3.684 een jaar eerder. Dat betekent een daling van ongeveer zeven procent.
De cijfers laten zien dat houtbouw in Zweden weliswaar een gevestigde positie heeft, maar niet losstaat van de ontwikkelingen op de woningmarkt. Een sterke industriële basis voorkomt niet dat orders en leveringen fluctueren.
Voor 2026 verwacht TMF de levering van 2.874 appartementen in houten gebouwen. Daarvan zijn 1.680 reguliere appartementen en 1.194 woningen voor studenten en bijzondere woonvormen. Het gaat om een prognose, geen definitief gerealiseerd aantal. De brancheorganisatie waarschuwt bovendien dat de onzekere marktomstandigheden het lastiger maken om leveringen nauwkeurig te voorspellen.
Ook bouwen in meerdere verdiepingen
Houtbouw in Zweden beperkt zich niet tot laagbouw. De TMF-publicatie splitst de leveringen van appartementen in houten gebouwen uit naar gebouwen met één tot twee, drie tot vier, vijf tot zes en zeven tot negen verdiepingen.
Daarmee biedt de barometer ook inzicht in de toepassing van hout in gebouwen met meerdere verdiepingen. De publicatie geeft echter geen afzonderlijk landelijk marktaandeel voor hoogbouw vanaf een bepaald aantal verdiepingen. Het percentage van 17,4 procent heeft betrekking op reguliere nieuwbouwappartementen met een houten draagconstructie, ongeacht of die appartementen zich in een laag of hoger gebouw bevinden.
Voor een vergelijking met Nederland is dat onderscheid van belang. Het aandeel houtbouw bij alle appartementen is iets anders dan het aandeel bij gebouwen vanaf bijvoorbeeld vijf, zeven of tien verdiepingen. Wie landen eerlijk wil vergelijken, moet dezelfde gebouwcategorie en dezelfde definitie van een houten draagconstructie hanteren.
Een industriële keten als fundament
De Zweedse houtbouwsector is meer dan een verzameling architectonische projecten. Achter de woningbouw staat een industrie die zich richt op de verwerking van hout en de productie van bouwsystemen.
De omvang daarvan blijkt ook uit de cijfers op de eerste pagina van de TMF-publicatie. Volgens SCB produceerde de Zweedse houtwoningindustrie montageklare houten huizen ter waarde van ruim 20 miljard Zweedse kronen. De sector omvatte bijna 4.355 werknemers. Die cijfers hebben betrekking op de bredere industrie van montageklare houten huizen en bouwproducten, niet uitsluitend op appartementenbouw.
Ook de statistiek over houten appartementen is gebaseerd op een herkenbare industriële sector. Aan de eigen statistiek van TMF nemen zeventien bedrijven deel. Volgens de organisatie vertegenwoordigen deze bedrijven naar schatting ongeveer 70 procent van de Zweedse industriële productie van reguliere appartementen met een houten draagconstructie.
Dat geeft aan hoe belangrijk industriële productie en gespecialiseerde bedrijven zijn voor de markt. Tegelijkertijd betekent het dat de branchecijfers van TMF niet op zichzelf staan: voor het landelijke marktaandeel gebruikt de publicatie de statistieken van SCB.
Wat kan Nederland hiervan leren?
Voor Nederland ligt de belangrijkste les niet in het simpelweg kopiëren van Zweedse houten gebouwen. Interessanter is de manier waarop houtbouw onderdeel is geworden van een bredere industriële bouwketen.
Een eerste aanknopingspunt is de ontwikkeling van gestandaardiseerde bouwsystemen. Wanneer onderdelen en aansluitingen vaker worden herhaald, kunnen ontwerp, productie en montage beter op elkaar worden afgestemd. Dat kan de voorspelbaarheid van het bouwproces verbeteren.
Een tweede les is het belang van samenwerking tussen ontwerpers, constructeurs, producenten en uitvoerende bouwbedrijven. Houtbouw vraagt om vroegtijdige keuzes over constructie, brandveiligheid, akoestiek en bouwfysica. Die keuzes zijn lastiger efficiënt op te lossen wanneer de betrokken partijen pas laat in het proces bij elkaar komen.
Een derde aandachtspunt is continuïteit. De daling van de Zweedse orderinstroom in 2025 laat zien dat een gevestigde sector niet automatisch blijft groeien. Voor een gezonde houtbouwindustrie zijn voldoende projecten, investeringszekerheid en een stabiele vraag naar industriële bouwsystemen van belang.
Nederland kan daarbij kijken naar de manier waarop Zweedse bedrijven productiecapaciteit, bouwsystemen en woningbouwopgaven op elkaar afstemmen. De precieze aanpak moet wel aansluiten bij de Nederlandse markt, regelgeving en beschikbaarheid van grondstoffen.
Geen eindstation
Zweden laat zien dat houtbouw een substantieel aandeel kan verwerven in zowel eengezinswoningen als appartementen. Met 17,4 procent van de nieuwbouwappartementen in een houten draagconstructie heeft het land een positie opgebouwd die voor Nederland relevant is. Maar beton blijft dominant en de recente terugval in orders onderstreept dat verdere groei niet vanzelfsprekend is.
De Zweedse ervaring biedt daarom geen kant-en-klaar model, maar wel een praktisch referentiepunt. De combinatie van industriële productie, gespecialiseerde kennis en toepassing van hout in verschillende woningtypen geeft aanknopingspunten voor de Nederlandse bouwsector.
Voor Houtbouw Netwerk ligt de vraag dan ook niet alleen bij hoeveel houten gebouwen er in Zweden worden gebouwd. Minstens zo belangrijk is wat er nodig is om houtbouw op grotere schaal betrouwbaar te organiseren: van ontwerp en productie tot uitvoering en een stabiele markt.
Bron: Trä- och Möbelföretagen (TMF), Trähusbarometern 1/2026. De marktaandelen voor appartementen zijn gebaseerd op de Zweedse statistiekdienst SCB over 2024; de productie- en marktgegevens over 2025 en de prognose voor 2026 zijn afkomstig uit de genoemde TMF-publicatie.