
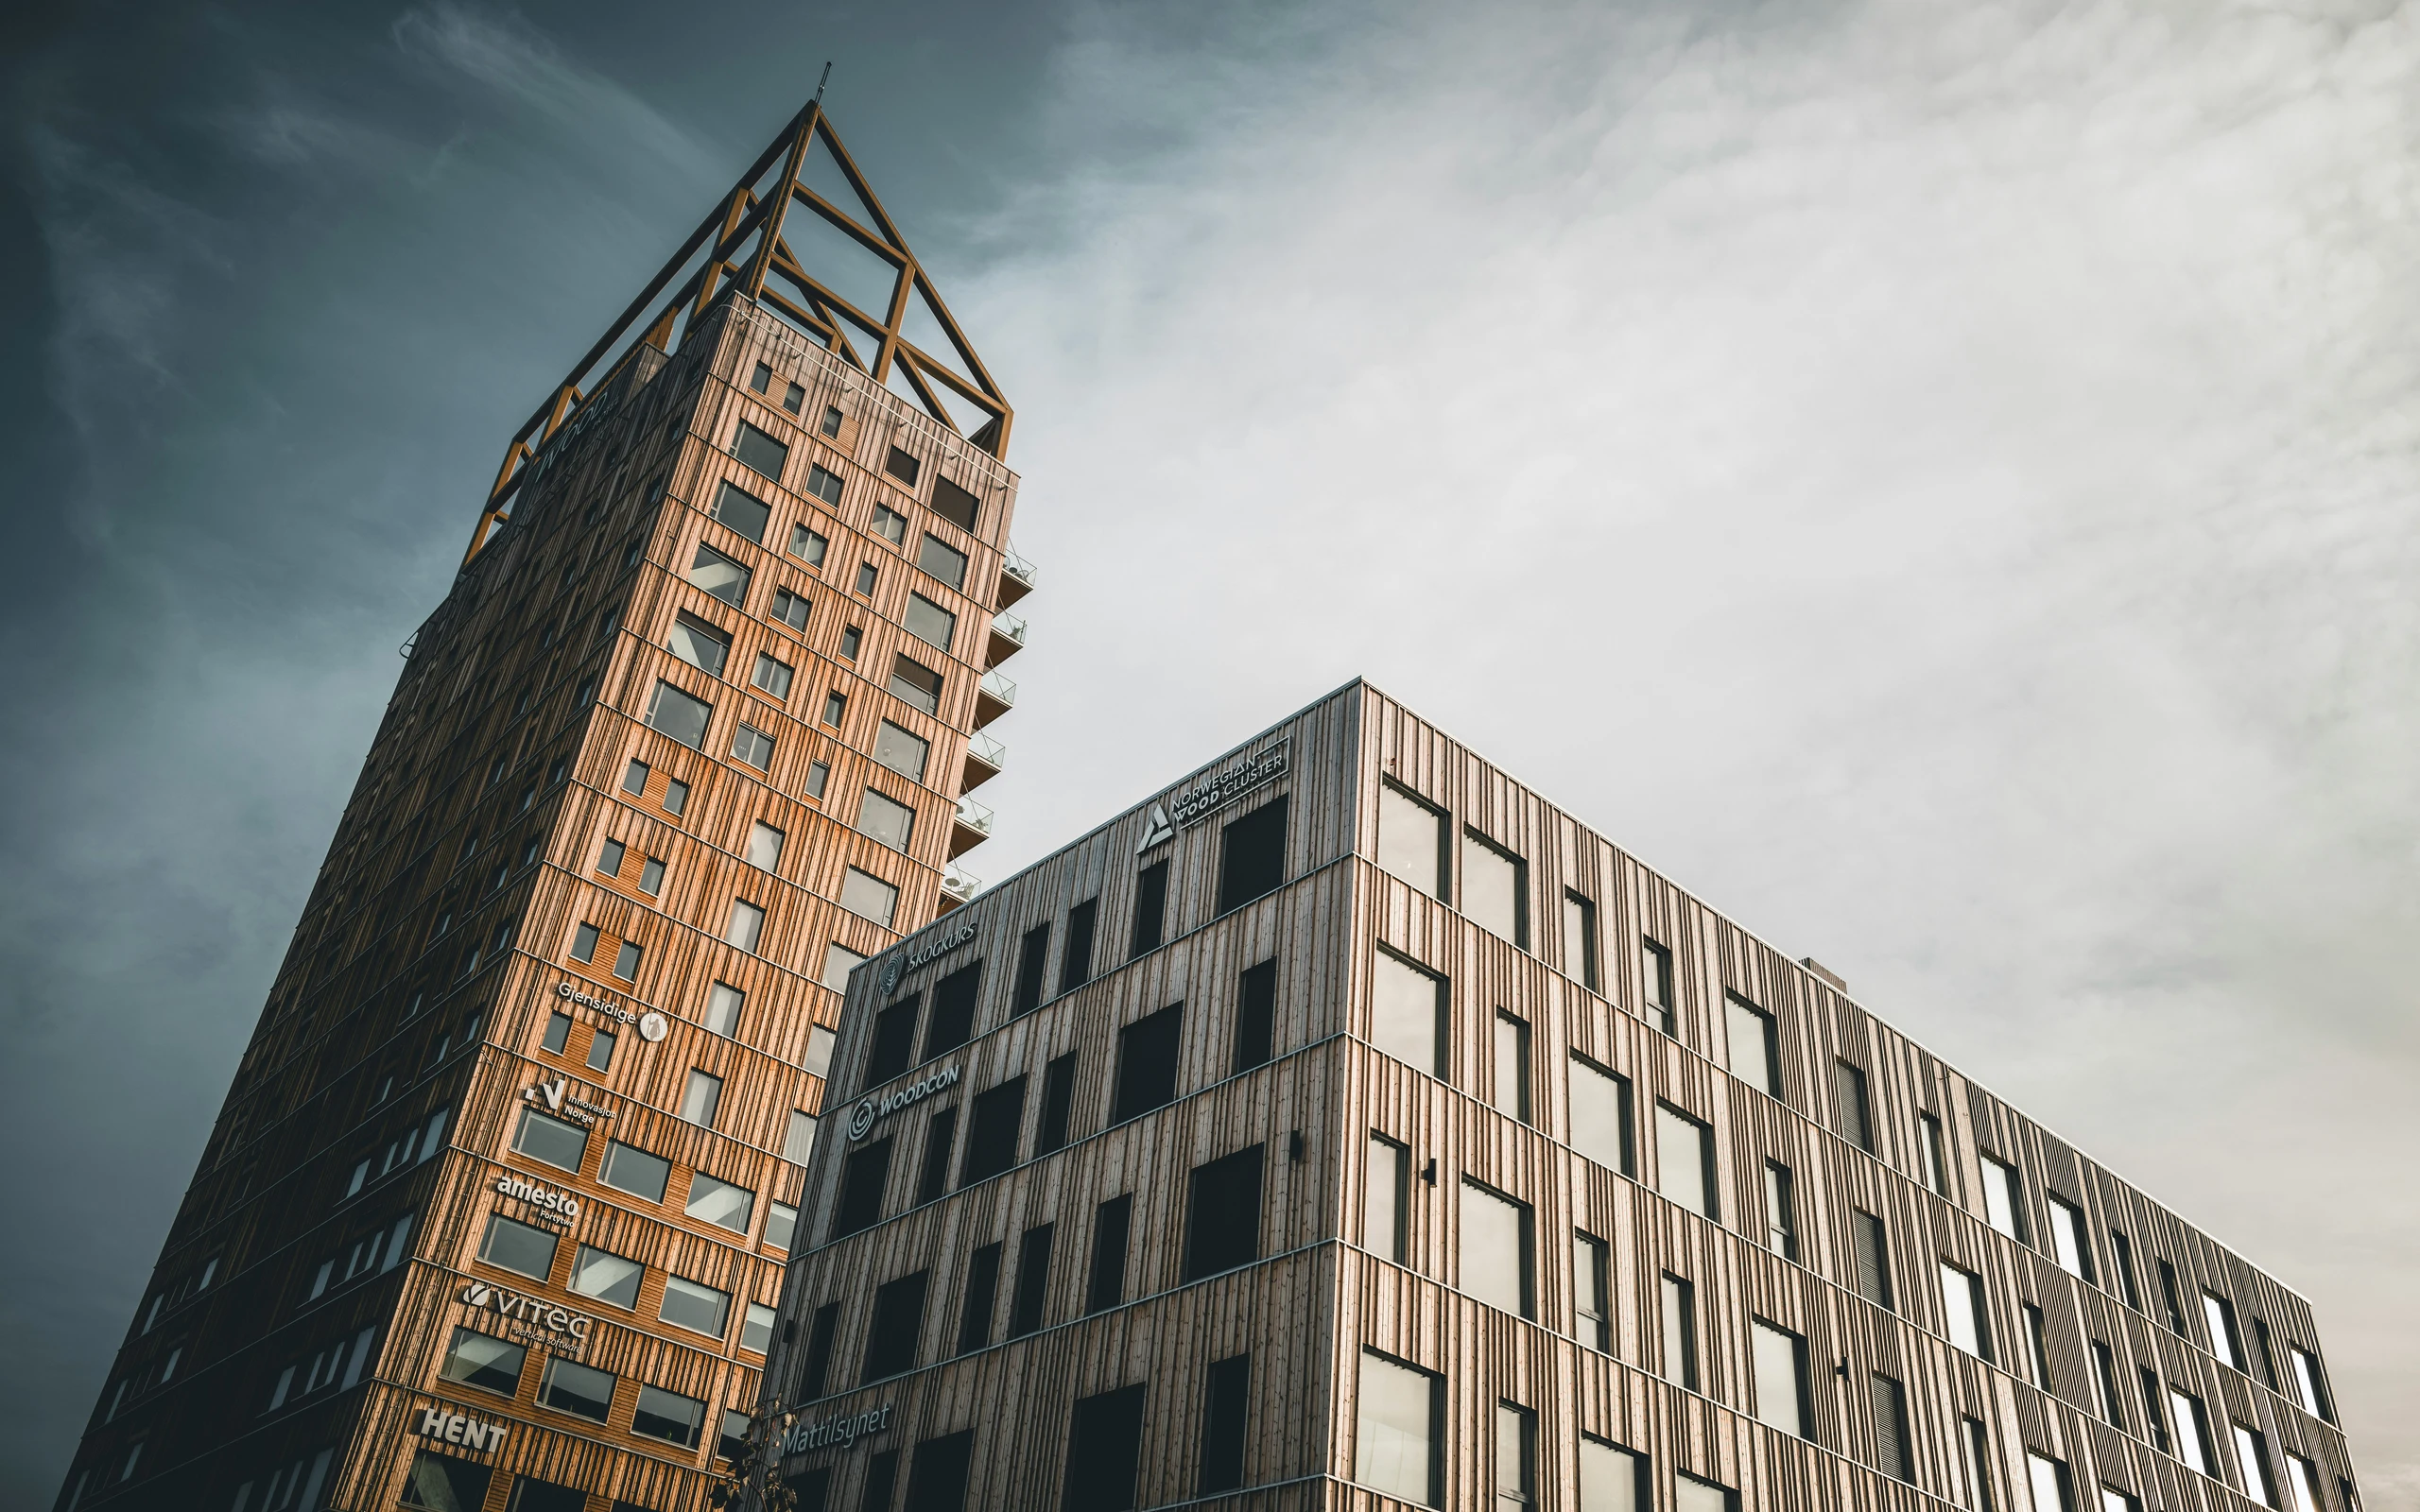
Houtbouw kan prima verzekerbaar zijn, maar vanzelfsprekend is dat niet. Verzekeraars en assurantiemakelaars pleiten voor veel eerdere aandacht voor brand, vocht en herstelbaarheid. In een nieuwe handreiking voor hout(hoog)bouw leggen zij een stevig pakket preventiemaatregelen op tafel. Vooral boven de 20 meter wordt de lat hoog gelegd: automatische blusinstallaties zijn dan het uitgangspunt.
De opschaling van houtbouw stelt verzekeraars voor een betrekkelijk nieuw vraagstuk. Hout wordt steeds vaker niet alleen als gevel- of afbouwmateriaal gebruikt, maar vormt de primaire draagconstructie van grotere en hogere gebouwen. Tegelijk zijn de praktijkervaring, schadehistorie en specifieke normering voor zulke projecten nog volop in ontwikkeling.
Dat is de achtergrond van de Handreiking Hout(hoog)bouw – Risicobeheersing vanuit verzekeringsperspectief, die de Taskforce Hout(hoog)bouw van de Vereniging Nederlandse Assurantie Beurs (VNAB) eind augustus heeft opgesteld. Het document moet een praktisch kader bieden voor ontwerp, bouw én exploitatie. De boodschap: houtbouw biedt kansen, maar blijft op langere termijn alleen goed verzekerbaar als risico’s vroeg en projectspecifiek worden aangepakt.
Verzekeraar al aan de ontwerptafel
Een opvallende aanbeveling is dat de verzekeringswereld veel eerder bij projecten betrokken wil worden. Niet pas wanneer een aannemer een CAR-verzekering nodig heeft of een eigenaar het opgeleverde gebouw wil verzekeren, maar al tijdens het ontwerp.
Naast brandveiligheidsadviseurs en het bevoegd gezag zouden daarom ook risk engineers van de verzekeringsmakelaar en potentiële CAR- of propertyverzekeraars moeten aanschuiven. Ontwerpkeuzes rond constructie, installaties, vochtbeheersing en uiteindelijk gebouwbeheer kunnen immers direct doorwerken in de toekomstige verzekerbaarheid.
De handreiking adviseert het Besluit bouwwerken leefomgeving in combinatie met NTA 6125 voor brandveiligheid van massieve houtbouw als ontwerpuitgangspunt te nemen. Voor gebouwen hoger dan 20 meter wordt geadviseerd te kiezen voor de maatregelenpakketten met een automatische blusinstallatie. Afhankelijk van het risico heeft zo’n installatie volgens de verzekeraars ook bij lagere gebouwen de voorkeur.
Daarmee gaat het verzekeringsperspectief niet automatisch gelijk op met de minimale publiekrechtelijke eisen. Een gebouw dat volgens de regels mag worden gebouwd, is vanuit het oogpunt van een verzekeraar nog niet per definitie een aantrekkelijk risico.
Bouwfase is kwetsbaarste moment
Juist tijdens de bouw kan dat verschil scherp naar voren komen. Een houten draagconstructie staat dan soms al grotendeels overeind, terwijl gevels, compartimenteringen en permanente brandbeveiligingsinstallaties nog ontbreken.


Een relatief klein incident kan daardoor grote consequenties hebben. Bovendien is na brand-, rook- of waterschade bij hout niet altijd eenvoudig vast te stellen welke onderdelen behouden kunnen blijven. Vocht kan bijvoorbeeld maatvastheid, verbindingen en materiaalkwaliteit beïnvloeden. De beperkte ervaring met het op grote schaal herstellen of vervangen van zwaar beschadigde houten elementen kan herstelkosten verder opdrijven.
Dat maakt uitvoeringskwaliteit volgens de taskforce cruciaal. Verzekeraars zullen onder meer willen weten of aannemer, leverancier en montageteams aantoonbare ervaring hebben met CLT en andere toegepaste houtbouwsystemen. Ook prefabricage, transport, hijs- en montagevolgorde en de detaillering van aansluitingen en doorvoeren tellen mee.
Water minstens zo belangrijk als vuur
Wie bij de verzekerbaarheid van houtbouw uitsluitend aan brand denkt, mist volgens de handreiking een minstens zo belangrijk risico: water.
Vocht kan tijdens vrijwel de hele bouwketen toeslaan, van productie en transport tot tussenopslag en montage. Vooral langdurige blootstelling is problematisch. Bij hogere gebouwen kunnen windgedreven regen, open bouwfasen en ingewikkelde logistiek het risico vergroten.
De taskforce verlangt daarom een expliciet vochtbeheersplan. Daarin moeten onder meer bouwvolgorde, logistiek, beschermingsmaatregelen, vochtmetingen, grenswaarden en verantwoordelijkheden zijn vastgelegd. De handreiking gaat behoorlijk ver: inschakeling van een externe kwaliteitsborgingsadviseur met het mandaat om het werk bij onvoldoende kwaliteit stil te leggen, wordt dringend aanbevolen.
Ook praktisch wordt de lijst lang. Denk aan just-in-timelevering, geconditioneerde opslag zonder grondcontact, bescherming van kopshout, tijdelijke afwatering, periodieke vochtmetingen en maatregelen tegen stilstaand water.
Bouwplaats 24 uur bewaken
Voor brandveiligheid kiest de handreiking eveneens voor een strakke bouwplaatsorganisatie. Projecten moeten beschikken over een projectspecifiek brandveiligheidsplan. Rookverboden, orde en netheid, hotworkprocedures, tijdelijke elektrische installaties en beschikbare blusmiddelen moeten niet alleen worden vastgelegd, maar aantoonbaar worden gecontroleerd.
Tot de voorgestelde maatregelen behoren 24-uursbewaking van het bouwterrein, toegangscontrole en vaste laad- en opslagzones. Brandbaar materiaal hoort niet direct naast het bouwwerk te liggen. Elektrische apparatuur moet buiten het gebouw en uit de buurt van brandbare opslag worden opgeladen. Medewerkers, inclusief onderaannemers, moeten bovendien worden getraind in het gebruik van brandblussers.
Vanaf 20 meter komen daar maatregelen bij. De taskforce noemt een droge blusleiding die tijdens de bouw mee omhoog gaat, tijdelijke branddetectie met doormelding en tijdelijke compartimentering.
Na oplevering begint het pas
Veel aandacht gaat ook uit naar een fase die in bouwprojecten gemakkelijk uit beeld raakt: de tientallen jaren ná oplevering. Een verzekerbaar gebouw moet volgens de opstellers aantoonbaar goed worden beheerd.
Vooral water vraagt blijvende aandacht. Een lekkage die in traditionele bouw beperkt blijft, kan bij hout gevolgen hebben voor afwerking, isolatie, verbindingen en uiteindelijk constructieve elementen. De handreiking adviseert daarom onder meer goed bereikbare leidingen, waterdetectie en waar passend automatische afsluiting. Natte functies moeten zoveel mogelijk worden gescheiden van kwetsbare constructiedelen.
Een integraal beheer- en onderhoudsplan moet vervolgens vastleggen wie verantwoordelijk is voor inspecties, onderhoud en herstel. Zelfs een wijziging van gebruik, indeling of installaties kan aanleiding zijn om opnieuw naar het risicoprofiel te kijken. De redenering van de verzekeraars is helder: wat bij oplevering verzekerbaar is, hoeft dat niet automatisch te blijven.
Opvallend advies over zonnepanelen
Op onderdelen is de handreiking uitgesproken. Zo ziet de taskforce zonnepanelen als een “substantiële risicoverzwaring”. Voor houtbouw hoger dan 20 meter wordt zelfs afgeraden PV-panelen te plaatsen.
Ook voor gevels zijn de aanbevelingen stevig. Bij gebouwen hoger dan 20 meter gaat de voorkeur uit naar gevels die voldoen aan brandklasse A1 of A2, met als mogelijk alternatief een nader af te stemmen grootschalige brandtest. Voor automatische brandbeheersings- en blusinstallaties verwijst de handreiking naar erkende standaarden zoals NEN, NFPA en FM.
Grote onbekende: wat kost herstel?
Tegelijk erkent de verzekeringssector dat hij zelf nog antwoorden mist. De handreiking is nadrukkelijk een eerste aanzet en geen norm of verzekeringsvoorwaarde.
Een van de grootste kennislacunes is de herstelbaarheid van houthoogbouw. Hoe repareer je een gedeeltelijk door brand, bluswater of langdurig vocht beschadigde draagconstructie? Kan een element blijven zitten, moet het worden vervangen en hoeveel tijd en geld kost dat? Ook is volgens de taskforce nog onvoldoende duidelijk of bestaande verzekeringsdekkingen eventuele hogere herstelkosten voldoende opvangen.
Daarom willen de opstellers dat schadegevallen, incidenten en geleerde lessen veel systematischer worden verzameld. Opdrachtgevers, aannemers, experts, makelaars en verzekeraars zouden daarvoor gezamenlijk data moeten aanleveren, met eenduidige oorzaak- en materiaalcodes. Ook schade-ervaring uit traditionele bouw kan worden gebruikt om mogelijke gevolgen voor houtconstructies beter te voorspellen.
Geen nieuwe norm, wel een duidelijk signaal
Voor de houtbouwsector is vooral dat laatste relevant. De handreiking schrijft niet voor wat wel en niet gebouwd mag worden. De VNAB benadrukt expliciet dat het document geen modelvoorwaarde, voorschrift of wet- en regelgeving is.
Maar vrijblijvend is de boodschap evenmin. Ontwerpers, ontwikkelaars en bouwers die pas aan het einde van een project over verzekerbaarheid nadenken, kunnen voor verrassingen komen te staan. De verzekeringssector wil eerder aan tafel, meer aantoonbare risicobeheersing en veel meer aandacht voor de vraag wat er gebeurt als het ondanks alle voorzorgsmaatregelen tóch misgaat.
Daarmee verschuift de discussie over houthoogbouw een stap verder. Niet alleen de vraag of een houten gebouw veilig kan worden ontworpen telt, maar ook of schade beheersbaar, herstelbaar en uiteindelijk verzekerbaar blijft gedurende de hele levensduur. Precies daarover moet de komende jaren meer praktijkkennis worden opgebouwd.